
美国上市资源中心
韩国企业与美国上市窗口期
《资产管理(AUM)指南》部分内容:首次公开募股(IPO)与上市公司准备工作
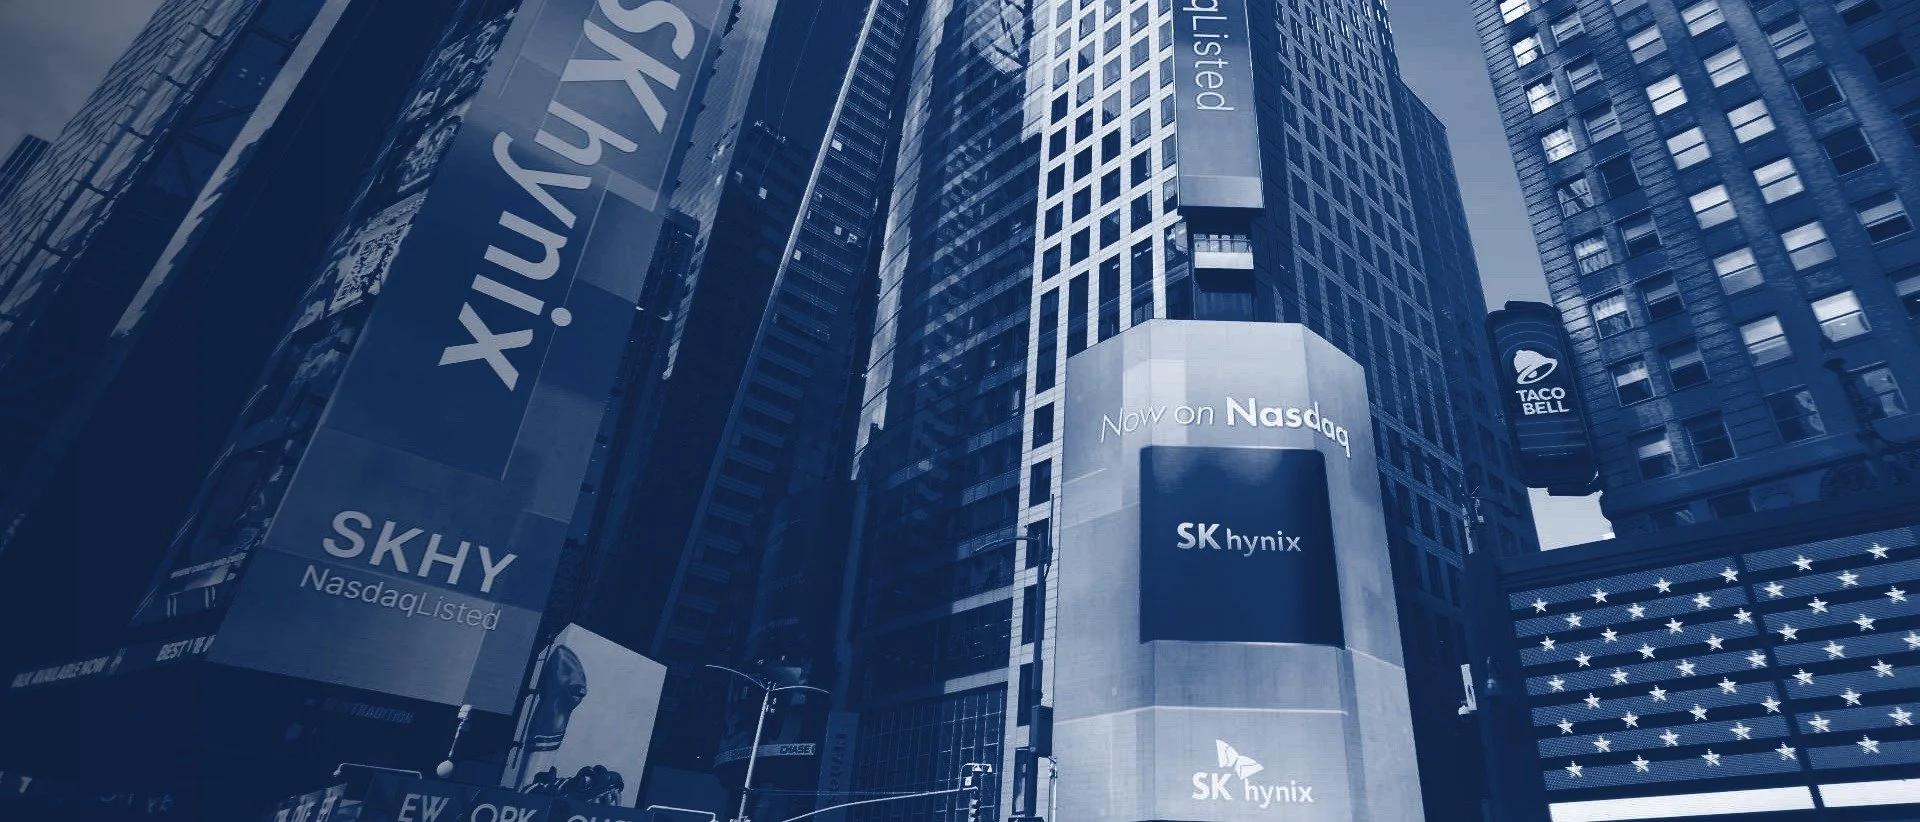
2026年7月10日,SK海力士在纳斯达克敲响开市钟——此次265亿美元的美国存托凭证(ADR)发行,不仅是韩国交易所(KRX)上市公司二十多年来首次在纳斯达克上市,也是非美国公司有史以来规模最大的股票发行。 虽然单凭一笔交易并不能开辟这条通道,但它向所有曾将这一构想归入“有朝一日”计划的韩国董事会证明:美国市场大门敞开,且其对韩国领军企业的估值标准与全球同行一致。
自那以后,首尔各公司董事会讨论的焦点已从“能否在美国上市”转向“哪种路径更合适”——而诚实的答案取决于你们计划筹集多少资金、当前股东构成以及财务报告准备得如何。本页将从资本市场的视角,全面探讨这三个方面。
为何选择美国市场——经得起推敲的三个理由
- 基于全球可比公司的估值。在美国上市意味着该公司将与全球规模最大的行业同行及成长型投资者群体——包括半导体、人工智能、机器人和生物技术领域——进行估值比较,而非仅参照国内指数。
- 按需获取后续融资。首次融资只是起点:随着各项里程碑的达成,后续融资、PIPE融资、可转换债券以及按市价发行计划将持续为该计划提供资金支持。
- 知名度与流动性。研究覆盖范围、指数纳入资格以及一只流动性强的美国股票——这是全球并购、合作伙伴关系和人才引进的“货币”。
韩国发行人的三条路径
对于已在韩国交易所(KRX)上市的公司而言,通过美国存托凭证(ADS)进行的传统首次公开募股(IPO)是SK海力士的模式,也是私营企业筹集首轮资本的常规途径。整个流程——包括时间表、团队以及静默期——均在我们的指南《美国IPO时间表——以及负责运作的团队》中有所涵盖。
SPAC合并将IPO的“市场窗口期”风险,换成了协商确定的价格以及更快、更确定的交割——前提是发起人、信托和PIPE投资方都合适。这是我们在首尔举行的GoIPO纳斯达克研讨会上深入探讨的途径,其经济效益可提前预知:我们每季度发布的《De-SPAC评分卡》会披露这些交易的实际成交情况。
直接上市适合那些比新资本更需要流动性和公开市场认可的公司——无需承销发行、不稀释股权,且上市门槛有所不同。知道这条路存在的韩国公司寥寥无几;而这条路其实是敞开的。
结构优势:外国私人发行人地位
几乎所有韩国发行人都符合“外国私人发行人”的资格——需通过F-1表格进行注册、使用20-F表格提交年度报告、使用6-K表格发布市场动态,并可享受大幅减轻上市公司初期负担的豁免待遇。 规模较小的发行人还可叠加“新兴成长型公司”待遇:保密申报、两年经审计的财务报表、试探性会议。完整分析(包括2026年对内幕人士报告规定的变更)请参阅:《外国私人发行人地位》。
结构是首次咨询讨论的核心,而非走过场。一家在韩国交易所(KRX)上市的公司可以通过其韩国实体走美国存托凭证(ADR)的途径;一家私营公司则需权衡直接在韩国上市与设立离岸控股公司两种方案,而最终选择将决定其税务处理、外国机构投资者(FPI)资格以及时间表。 Coupang于2021年通过特拉华州母公司登陆纽约证券交易所(NYSE)的案例,便是一个显而易见的对比——这种架构使其成为美国国内申报企业,需遵守完整的10-K和10-Q报告制度。虽然运营国家相同,但架构选择不同,此后面临的监管环境也截然不同。
韩国发行人低估了什么
审计是决定每条上市路径进度的关键环节。K-IFRS使韩国发行人能够紧跟国际会计准则理事会(IASB)发布的国际财务报告准则(IFRS)——这对于外国机构投资者(FPIs)而言,比完全转换为美国通用会计准则(US GAAP)的过渡路径要短得多——但美国公众公司会计监督委员会(PCAOB)的审计标准、审计师独立性规则以及审计材料包仍然决定了时间表。
第二个被低估的方面是英语投资者关系工作:信息披露日程、财报电话会议、分析师日以及首年计划,所有这些活动均以英语进行,面向的是一群从未到过工厂的投资者。这项工作必须在首次申报之前就到位——这正是我们的工作重心。
“走廊”地区的资产管理规模(AUM)
我们在首尔COEX举行的“2026年GoIPO纳斯达克研讨会”上,以英语和韩语双语形式发表了题为《SPAC并购:通往纳斯达克的另一条路径》的演讲,与负责构建这些交易的审计师和法律顾问的专题演讲同期进行。 我们的团队已为美国、日本、欧洲和亚洲的100余家IPO及SPAC项目提供过法律咨询,始终站在发行人的立场:针对投资者预期进行上市准备,构建股权故事,提供不与任何单一路径绑定经济利益的结构及上市地点建议,并制定决定上市价值的首年运营计划。
常问问题
在韩国交易所(KRX)上市的公司能否在美国上市?可以——通过以韩国实体为标的发行美国存托凭证(ADS)的方式,即SK海力士的模式。这种双重上市需要在本土市场的流动性与美国同业可比性及后续融资机会之间权衡取舍。
韩国公司是否符合“外国私人发行人”(FPI)的资格?如果该公司在韩国注册成立,且股东名册中非美国籍股东占绝大多数——该情况需每年进行核查——那么几乎总是符合。FPI身份是其相对于美国注册同业公司所拥有的最大结构性优势。
IPO、SPAC 还是直接上市——哪种方式更合适?大规模筹集首轮资金:IPO。通过与合适的保荐人协商确定价格和速度:SPAC。在不稀释股权的情况下获得流动性:直接上市。这三种方式对企业准备度的要求标准是一样的。
需要多长时间?如果PCAOB审计工作已基本完成,从启动到定价大约需要135至160天;如果从零开始,则需要9至18个月。通常情况下,审计过程(而非SEC)是耗时最长的环节。
我们应该用韩语还是英语提交报告?美国证券交易委员会(SEC)的备案文件均以英语提交;大多数韩国发行人实行双语制度——面向主要市场的文件使用英语,面向国内股东名册和媒体的文件则使用韩语。
相关资源
机会之窗已经敞开。能够抓住这一机会的公司,正是那些在银行家联系他们之前就已开始做准备的公司。
联系 AUM