
美国上市资源中心
外国私人发行人身份:国际公司的优势
《资产管理(AUM)指南》部分内容:首次公开募股(IPO)与上市公司准备工作
大多数从亚洲或欧洲进入美国市场的公司都以“外国私人发行人”(FPI)身份上市——而那些有意采用这一身份的公司,在首次公开发行期间以及此后每年都能节省数月的工作时间并节省真金白银。FPI身份是国际发行人相对于其在美国注册的同行所拥有的最大的结构性优势。
FPI测试
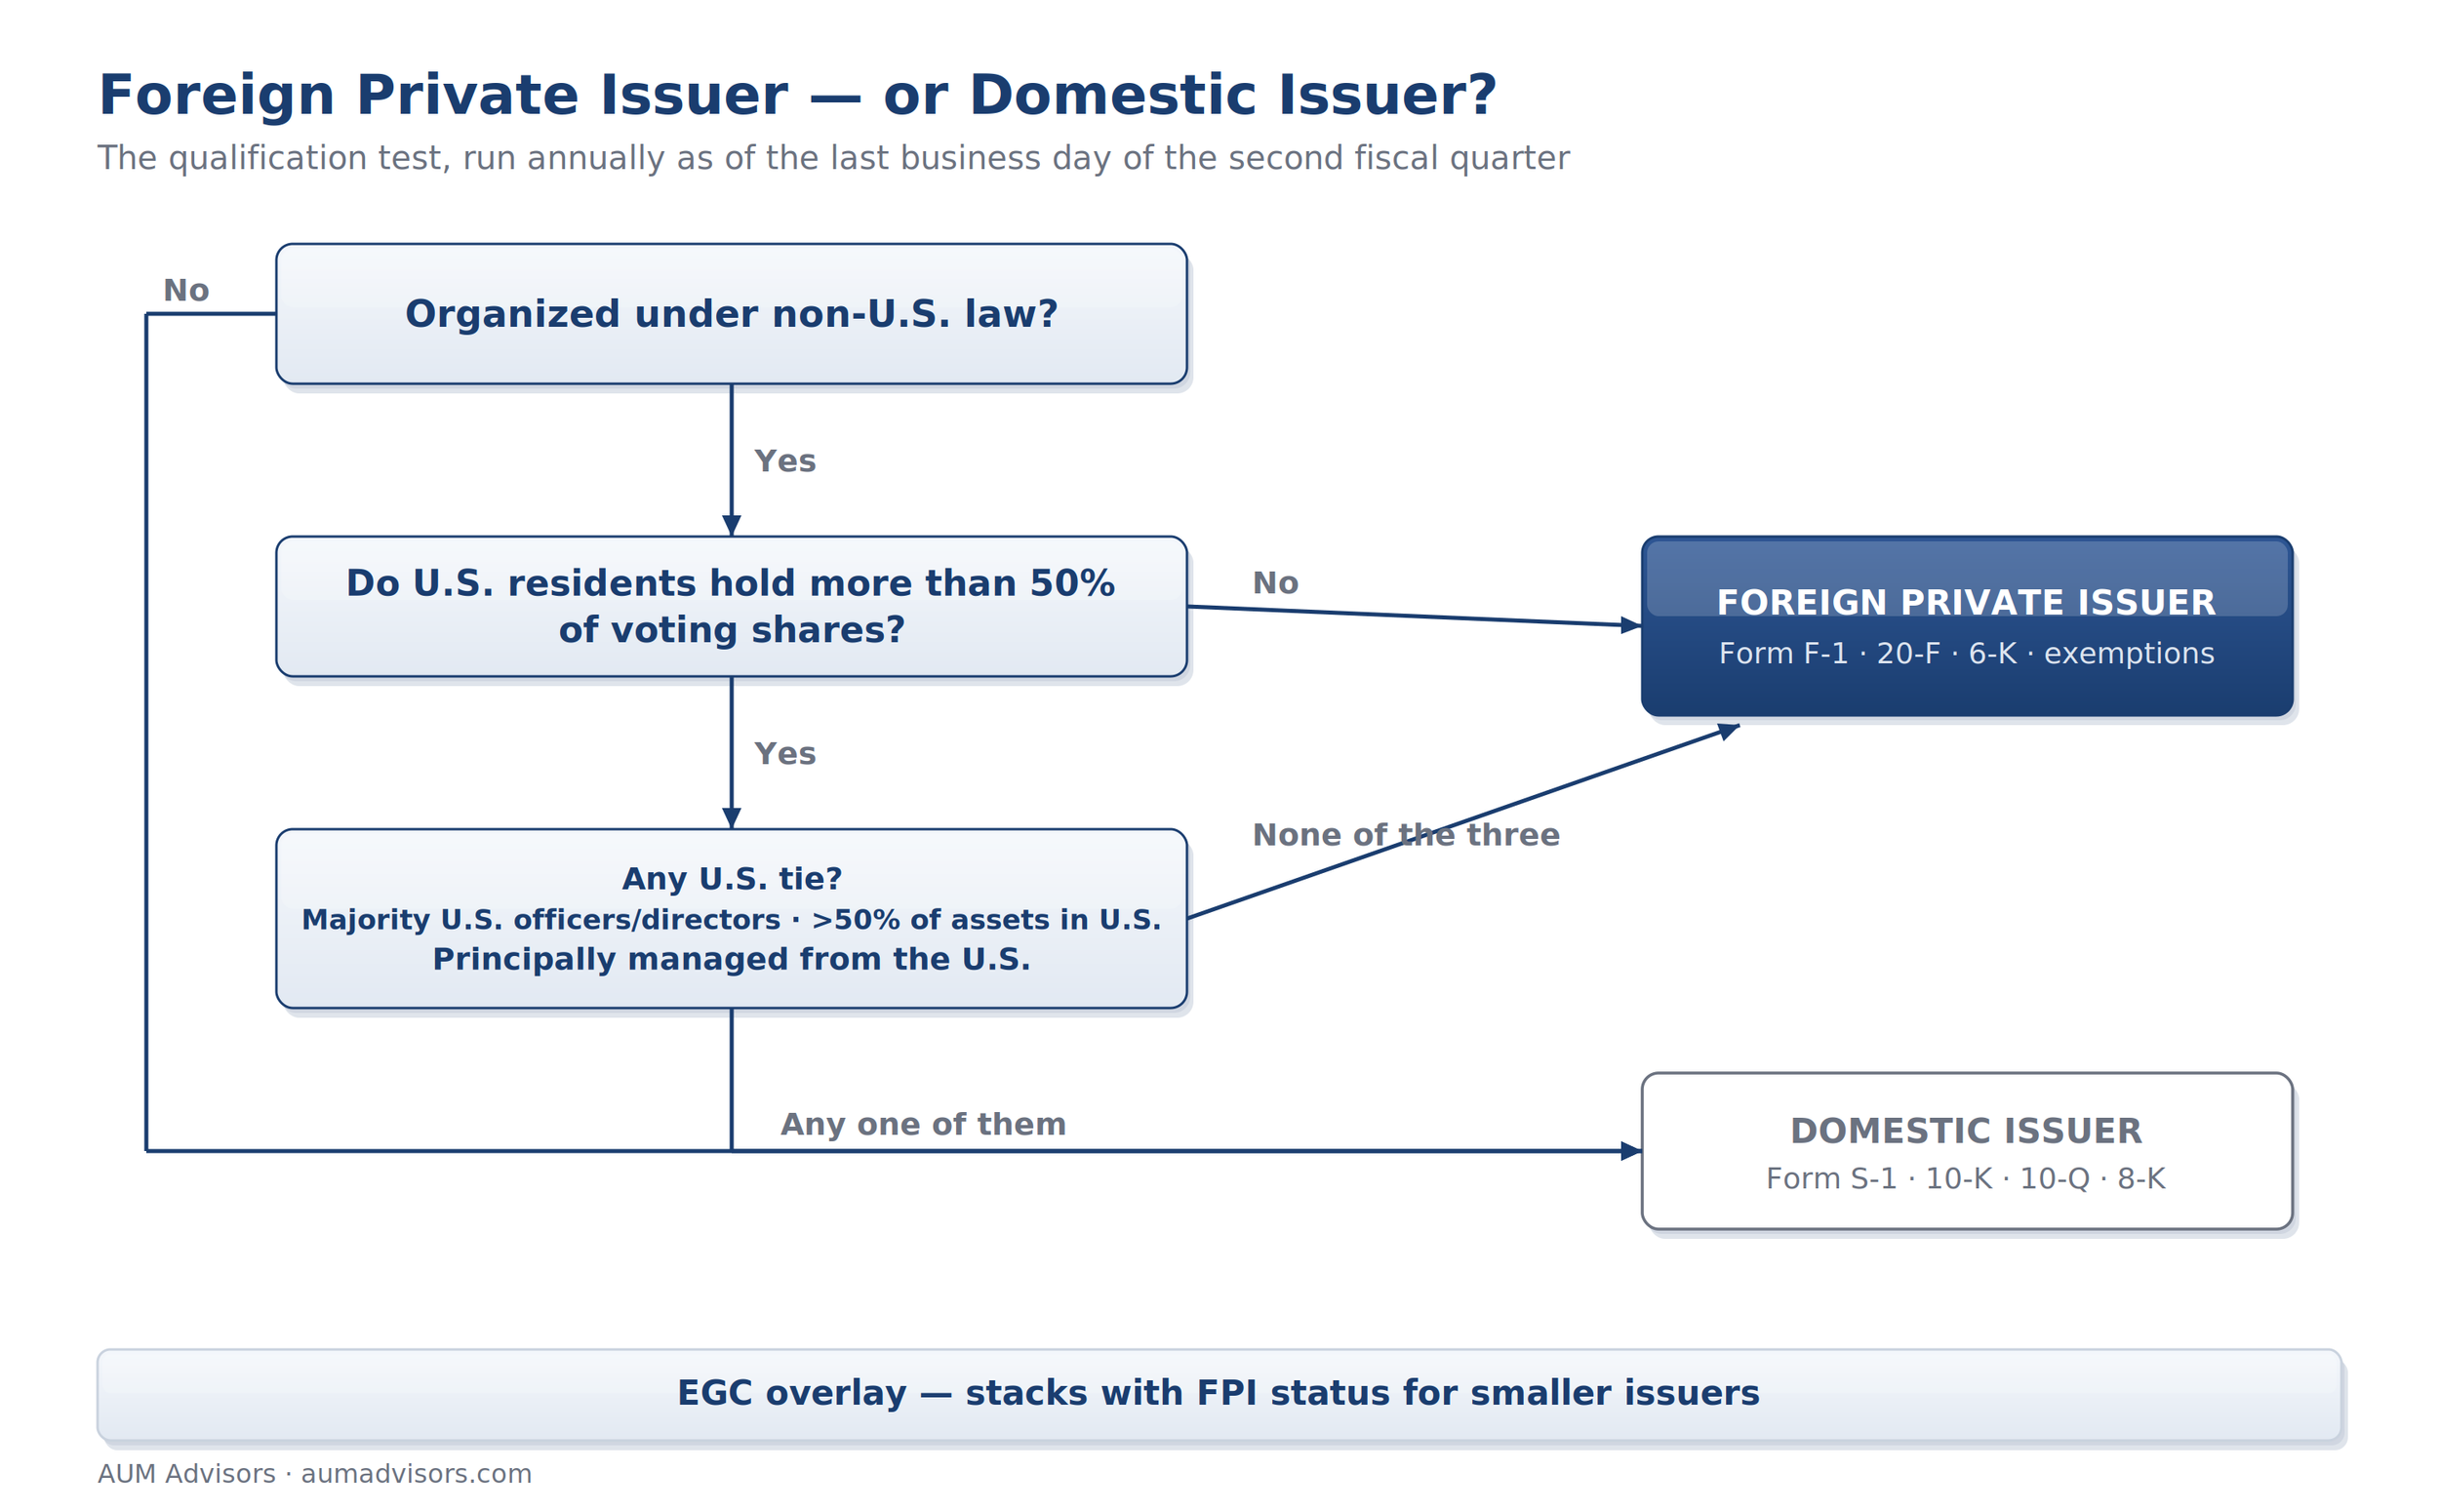
在美国境外设立的公司被视为外国私人机构(FPI),除非美国居民持有其超过50%的表决权股份。即使出现这种情况,只要不存在以下三种与美国相关的联系之一,其FPI地位仍将维持:多数高管和董事为美国公民或居民;超过一半的资产位于美国;或者该企业的业务主要由美国管理。
该审核每年进行一次,时间为第二财季的最后一个工作日——这意味着资格可能会丧失,而管理股东名册和治理结构是维持该资格的重要环节。 大多数亚洲发行人通过开曼群岛或英属维尔京群岛(BVI)的控股公司作为上市载体;若采用可变利益实体(VIE)结构来整合运营业务,请尽早获取税务和法律意见——这往往是美国证券交易委员会(SEC)提出意见的常见原因,也是仅在考虑派发股息时才会浮出水面的问题。
需要注意的是:相关规则目前仍在调整中。FPI的定义本身正接受美国证券交易委员会(SEC)的审查——2025年6月发布的一份概念征求意见稿询问是否应收紧资格标准,其中仅在美国上市的外国公司最有可能受到影响。 截至2026年10月,尚未通过新的定义;若美国证券交易委员会(SEC)采取行动,本指南将在其采取行动当周进行更新。主要来源:美国证券交易委员会(SEC)的概念征求意见稿及 SEC关于外国私人发行人的概述。
该身份能为您带来什么
- 采用F-1表格而非S-1表格进行注册——内容大致相同,但对某些敏感信息的披露要求有所放宽。
- 根据20-F表格提交的年度报告,须在财年结束后的四个月内提交,而国内10-K表格的提交期限则要严格得多。
- 没有10-Q表和8-K表的披露制度——重大信息通过6-K表向市场披露,且触发条件更为有限。
- 豁免于美国代理规则——尽管历史悠久的第16条豁免范围已有所收窄。根据《外国内部人问责法》及美国证券交易委员会(SEC)于2026年2月27日通过的规则,持有《证券交易法》注册股权的外国内部人(FPI)的董事和高管现需通过表格3、4和5提交第16(a)条持股报告(自2026年3月18日起生效)。 短期获利和卖空条款仍不适用,FPI的10%持股人仍不受第16(a)条约束,5%的实际受益人仍按原有方式申报——但内部人士交易前必须经过法律顾问审查,这已不再仅仅是审慎之举,而是必不可少的。
- 《公平披露条例》(Regulation FD)的明确豁免。
- 会计准则选择:美国通用会计准则(U.S. GAAP)、国际会计准则理事会(IASB)颁布的国际财务报告准则(IFRS),或与美国通用会计准则进行调节的当地会计准则——并以适合该业务的货币进行报告。
- 高管薪酬以总金额形式披露,而非按个人分别披露。
- 大多数交易所治理规则已被所在国的治理惯例所取代——但审计委员会的要求是个例外,纳斯达克和纽约证券交易所将对此予以执行。
EGC 覆盖层
规模较小的发行人还可以在此基础上叠加“新兴成长型公司”待遇:
- 以保密方式提交注册声明草案,
- 提供两年的经审计财务报表,而不是三年,
- 在决定承担发行全部费用之前,先与机构投资者举行“试探性”会议,以及
- 将审计师对内部控制的鉴证意见推迟最长五年。
新兴成长型公司(EGC)资格的营收上限会根据通胀进行调整,目前该上限为公司在最近一个已结束财年的年度总营收不超过12.35亿美元。对于不确定IPO窗口能否维持的公司而言,进行保密申报并试探市场反应,是探索上市与正式宣布上市之间的区别。
陷阱:豁免仅是最低标准,而非策略
以上内容描述的都是FPI可能采取的行动,而非一支值得信赖的管理团队应当采取的行动。
机构投资者会将你与在美国上市、按季度发布财报、举行财报电话会议并遵守《公平披露条例》(Reg FD)的同行进行对比——而对于信息披露较少的公司,他们会予以打折评估。 实际上,希望获得机构投资者青睐的外国机构投资者(FPIs)会通过6-K表格发布包含完整财务报表的季度业绩,遵循常规的财报发布日程,并自愿遵守《公平披露条例》(Reg FD)的原则。这些举措旨在降低成本和法律风险——而非牺牲透明度。确立这种报告立场及其背后的披露政策,正是资产管理公司(AUM)在确定上市定价前必须完成的工作。
常问问题
何时进行FPI身份核查?每年在第二财季的最后一个工作日进行。未能通过核查的公司将按照既定时间表转为使用国内申报表格——若未提前规划,这将带来一笔意料之外的高额开支。
外国机构投资者(FPI)必须按季度提交报告吗?不需要。不过,大多数希望吸引机构投资者的公司还是会主动选择通过6-K表格提交报告。
FPI 能否同时也是 EGC?可以——这两种身份可以叠加,二者共同构成了符合要求的、通往美国上市的最简便路径。
FPI身份会影响估值吗?身份本身不会,但它所允许的行为可能会。像美国同行那样披露财务信息,市场就会把你当作美国同行对待。
FPI规则是否正在发生变化?部分规则实际上已经发生了变化:自2026年3月18日起,FPI的董事和高管需提交第16(a)条持股报告。该定义本身目前正由美国证券交易委员会(SEC)进行审查。我们将根据规则的最终通过情况及时更新本指南。
相关资源
将上市交易结构设计为FPI?在投行制定时间表之前,先确定信息披露策略。
联系 AUM