
美国上市资源中心
美国IPO时间表——以及负责运营的团队
《资产管理(AUM)指南》部分内容:首次公开募股(IPO)与上市公司准备工作
首次公开募股(IPO)并没有固定的时间表;但导致时间表延误的原因却是一套固定的模式。市场状况是你无法控制的因素,而充分准备则是你可以掌控的。
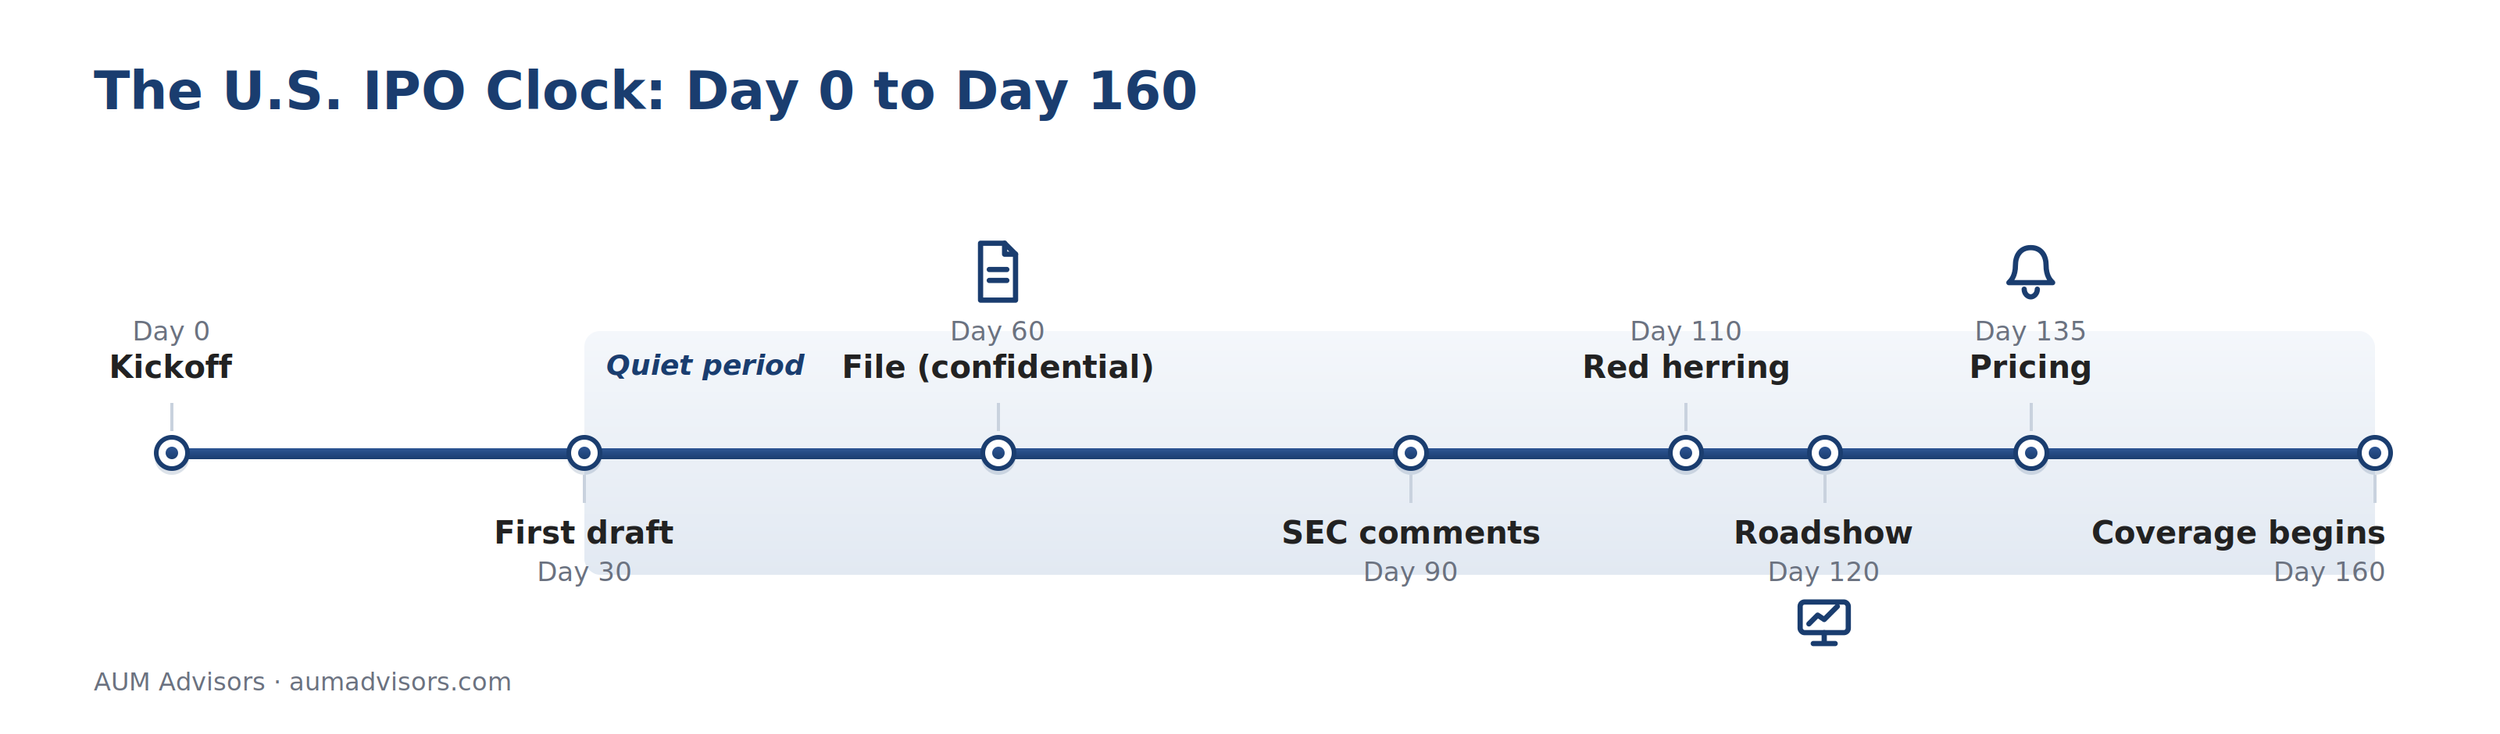
一家在组织会议时已基本完成审计、拥有可供顾问起草商业计划的蓝本、具备完善的法律架构且已选定承销商的公司,通常可在135至160天后进行现实的定价。若公司缺少上述任何一项,则只有在补齐缺失条件后,计时才开始——这就是为什么“IPO需要多长时间”这个问题有两个诚实的答案:大约五个月,以及大约十八个月。
时间线:从开球到结束
- 第0天——启动。制定时间表,启动尽职调查,开放数据室,分配注册声明各部分的负责人员,并在任何人接受可能令其后悔的采访之前制定沟通政策。
- 第30天——首次起草会议。公司内部事务正在处理中;已预留股票代码;已选定印刷商、过户代理机构,以及(针对ADS结构)存管机构。
- 第60天——首次申报。董事会批准、审计师确认函、注册声明已提交——以保密方式提交,适用于新兴成长型公司(EGCs)和大多数外国机构投资者(FPIs)。
- 第90天——美国证券交易委员会(SEC)的意见反馈。通常会在30天内收到第一封信函;随后进行回复、修改,如此往复,直至实质性问题得到解决。此后,意见反馈的数量和深度将决定后续的推进节奏。
- 第110天——红鲱鱼。最终意见已解决,价格区间已确定,初步招股说明书已印制。
- 第120天——巡回宣传。两周;书的创作正在推进。
- 第135–139天——定价、效果、成交。
- 第160天——生效后的静默期届满,保障开始生效。
“静默期”值得单独提醒:该期间从首次公开申报前30天开始,持续至生效后40天结束;在此期间发布的媒体报道,即使采访发生在更早之前,也可能被视为书面要约。整个过程中最经济的保障措施,是在项目启动时制定一套传播政策,并要求管理层严格遵守。
选择承销商——一场“选美大赛”
这场“选美比赛”是双向的:银行正在为自己的声誉背书,而且它们只愿意承接那些预计能成功的交易。
从发行人的角度来看,有五件事比推介书里那些令人心花怒放的估值更为重要。
- 分析师——他们将长期关注你的股票;不妨问问基金经理们,他们参考的是哪些分析师的研究报告,并确保这种热情是真实的,因为态度冷淡的分析师一旦终止覆盖,该股票就会被抛弃。
- 规模适配——顶级投行的名字能为大额交易增光添彩,却会让小额交易相形见绌;而一家主要服务于小盘股机构账户的银行,或许更能出色地完成一笔7500万美元的发行。
- 行业与地域知识——那些在贵行业已完成多笔发行项目的银行家,在定位贵公司的故事、优化关键绩效指标(KPI)以及确定对贵公司故事至关重要的机构客户方面,其学习曲线会短得多。某些地区存在非常具体的监管和税务考量,您肯定不希望自己的交易成为他们经历这一学习曲线的首次尝试。
- 分销——机构与零售渠道的覆盖范围,以及与您的自然投资者所在地相匹配的地理覆盖范围。
- 承诺结构——坚定承诺与尽最大努力之间的区别,在小额交易中,这相当于定价发售与可能无法满足上市要求的销售努力之间的区别。
切勿选择承诺给出最高初步估值的银行;而应选择那些通过提问证明其真正理解金融机构将如何对你进行建模的银行。
交易团队的其他成员
- SEC法律顾问负责起草并主导注册声明;应聘请一家在贵地区经常参与IPO业务的事务所,由一位资深合伙人负责,该合伙人应能在意见函发出前预判SEC的关切。承销商将有自己的法律顾问,相关费用将由公司作为承销商费用予以承担。
- 当地法律顾问——就本国法律提供咨询:包括首次公开募股(IPO)前的重组或控股公司架构、股东批准、监管机构批准,以及美国申报文件中必须准确描述的税务和雇佣事宜。美国证券交易委员会(SEC)法律顾问与当地法律顾问需通力合作;若两者之间存在疏漏,往往会在后期显现,且会造成高昂的代价。
- 审计师负责对财务数据进行独立测试——聘请一家在美国公众公司会计监督委员会(PCAOB)注册、并在您所在市场拥有实际团队的审计机构,尽早启动工作,并请记住,独立性规则规定,您的审计师不得编制其负责审计的财务报表。
- 会计顾问负责准备工作——美国通用会计准则(US GAAP)转换、审计资料包以及符合美国公众公司会计监督委员会(PCAOB)审计标准的会计备忘录。在正式审计开始前完成这些工作,是保障进度最有效的方式。
- 投资者关系和资本市场顾问应在初稿完成前就加入团队,因为招股说明书摘要是一份销售文件,路演的成败取决于排练,分析师日将决定最终成为您预测模型的质量,而且在静默期开始前必须制定好信息披露政策,否则即兴应对将带来风险。
- 托管银行——当公司发行美国存托股份(ADS)而非普通股时会聘请该机构。托管银行负责发行ADS、维护持有人名册、处理股息及公司行为,并管理ADS与普通股的换算比例。该银行通常在承销商的建议下选定,托管协议中的收费标准可协商——且值得协商。
常问问题
什么因素最能拖慢IPO进程?是审计。记录不完整、关联方问题清理以及分部报告相关问题所耗费的时间,比美国证券交易委员会(SEC)审核所耗费的时间还要多。
何时应选定承销商?应在“第0天”之前;启动会议默认他们已在场。应尽早与几家银行建立联系,以确保竞争真正展开。
路演可以远程进行吗?基本上可以——投资者通常通过视频参加IPO会议,这样既减少了差旅,又不会影响工作。
如果提交过程中窗口意外关闭会怎样?保密申报者可以悄然暂停。已产生的费用仍将保留;详见《美国IPO的实际成本是多少》。
相关资源
时间线取决于你在第0天之前所做的事情。就从那里开始,和我们一起。
联系 AUM