
美国上市资源中心
首次公开募股(IPO)与上市公司准备工作
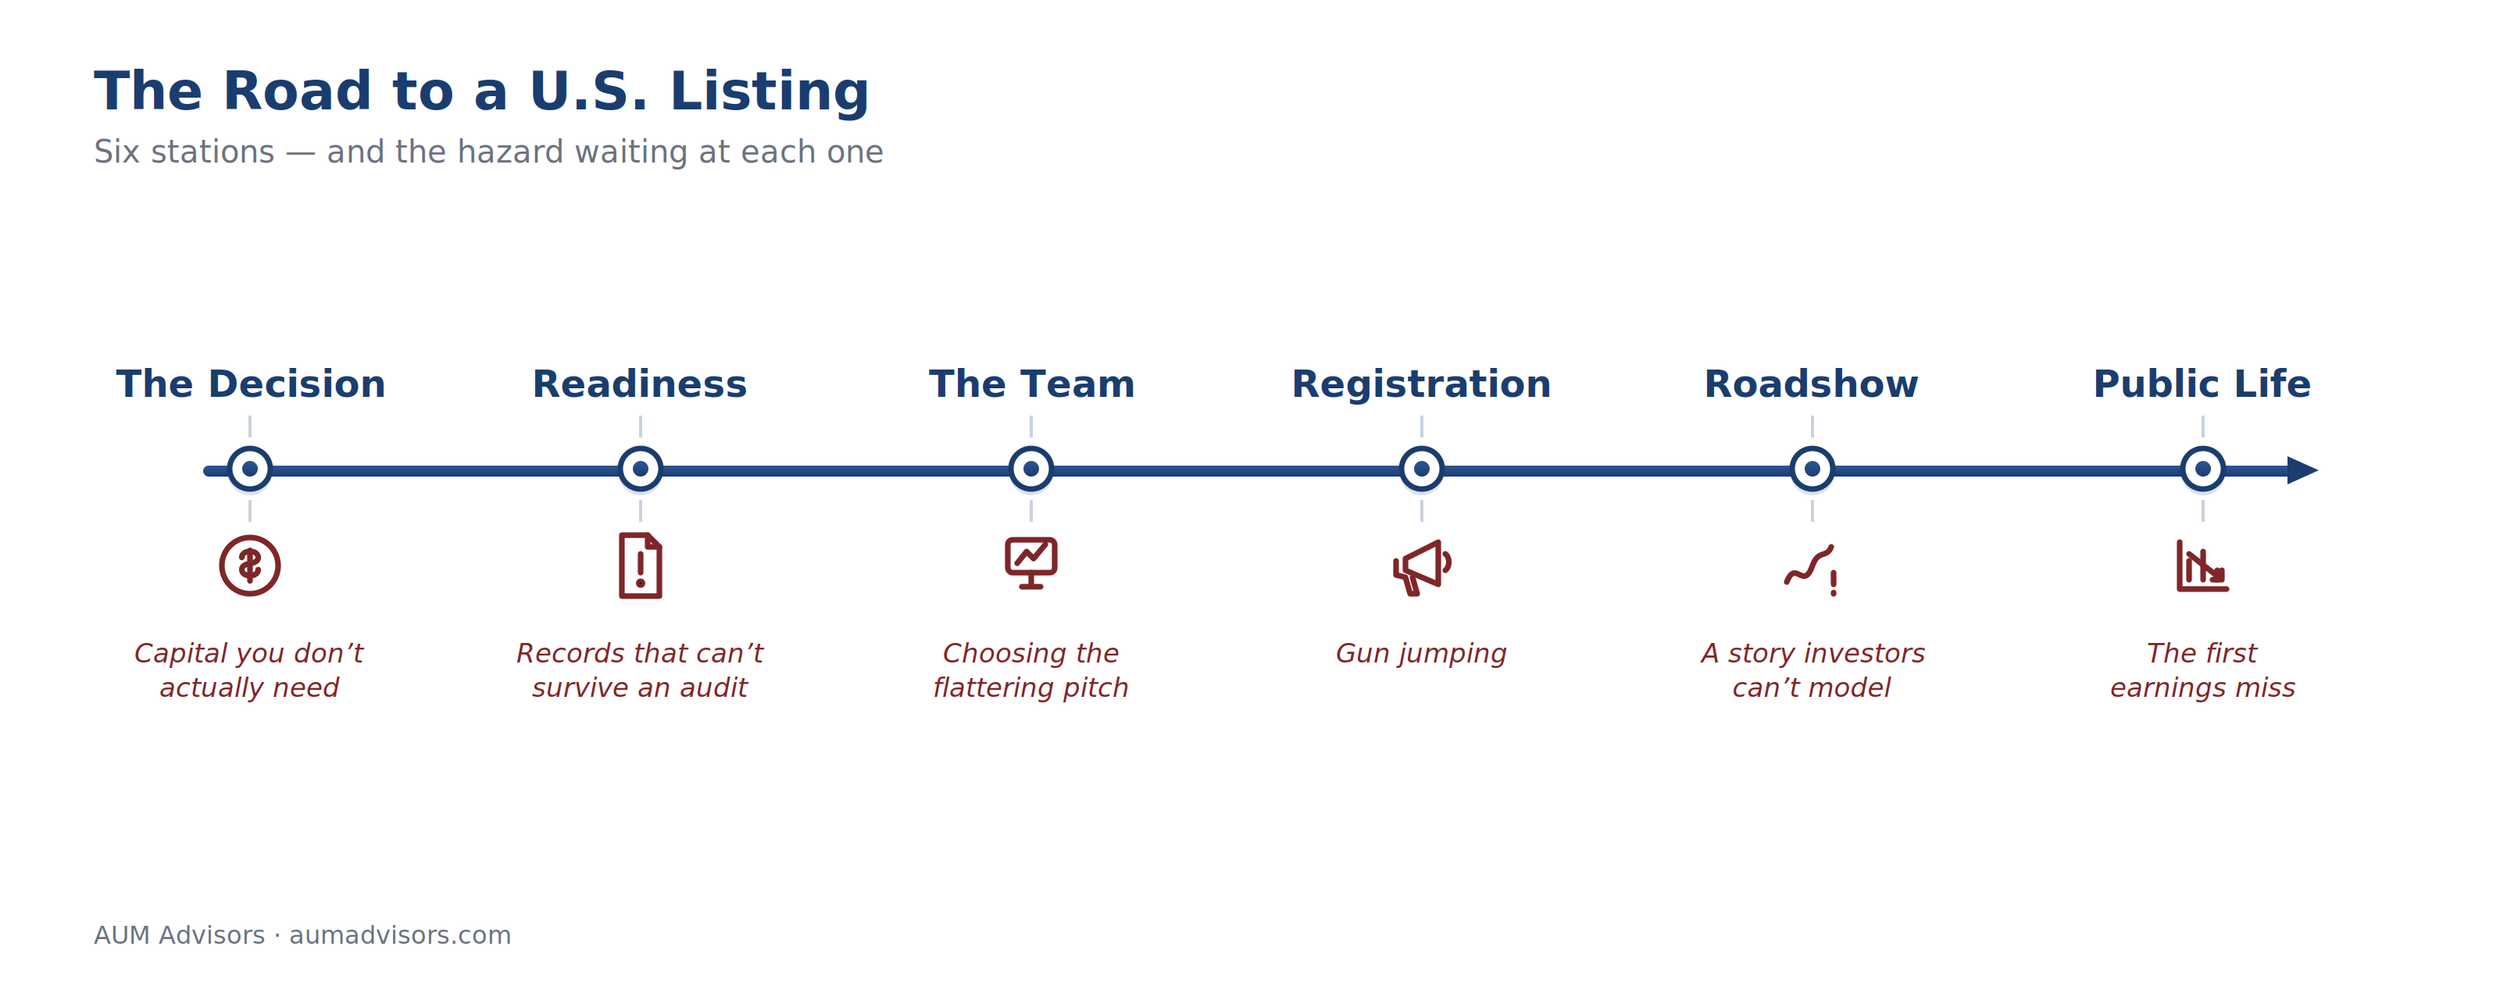
在美国上市是大多数公司一生中最为重大的融资决策——也是被神化得最严重的决策。 许多顾问会向你兜售“开市钟”的梦幻时刻。但很少有人会告诉你,在此之前的十八个月里管理团队需要付出什么,也不会告诉你那声钟响只是起跑线:从那个早晨起,你的公司便背负着一个估值,这个估值在每个交易日都会被重新评估,评判者是你素未谋面的人。那些只为发行做准备却未为上市后做好准备的公司,往往在上市第一年就将定价时苦心争取的估值吐了回来。
AUM Advisors 帮助国际企业为上市及上市后的运营做好准备。本指南从资本市场的视角(而非会计视角),全面涵盖了决策、团队组建、时间表、成本以及上市后的第一年等内容。
第一个问题:你到底该不该挂牌出售?
首次公开募股(IPO)只是众多融资工具中的一种,并不总是最合适的选择。在投入资源之前,请在没有顾问在场的情况下回答以下五个问题:
- 该融资计划是否需要公开募股——还是说,通过后期私募融资、债务融资或战略出售,能够以更低的成本和更小的风险实现相同目标?
- 海外机构投资者能否通过一次会议,借助可核实的数据,理解贵公司的业务?
- 您的业绩能否支撑季度预测——还是说其波动性仍过大,无法建立可靠的预测模型?
- 管理层的人才储备是否足够深厚,既能运营公司,又能应对上市公司运营——这几乎相当于一份全职工作?
- 您是否准备好按照美国证券法的要求,向投资者、竞争对手和监管机构披露相关信息?
如果对其中任何一个问题的回答都显得薄弱,那就仅仅是定义了工作计划而已。一家在能回答这些问题之前就急于上市的公司,往往会成为他人路演幻灯片中引以为戒的反面案例。
“做好IPO准备”在实践中意味着什么
“准备就绪”包含四个方面,银行家在为你的交易押上哪怕一分钱的声誉之前,都会对这四个方面进行全面考察:
- 一种投资者不仅能欣赏,还能据此构建投资模型的投资论点;
- 经审计并获得美国证券交易委员会(SEC)评论函认可的财务报表;
- 一支经得起公众监督的管理团队和董事会,其中首席财务官将是您所聘任的人员中受到最严格审查的一位;
- 以及在注册声明提交之前就已存在的沟通职能,而不是在“开市铃响”之后才开始的。
前三个阶段最受关注。而在第四个阶段,我们会看到交易悄然失败——这也是本指南中专门为此设立一章的原因:上市第一年。
聘请独立顾问的理由
承销商、法律顾问和审计师各自承担着明确的职责:分别负责订单簿、注册声明以及财务报表的真实性。每一方都至关重要——而且,从本质上讲,每一方都是其自身工作流程的维护者。
首次发行公司往往缺乏一位经验丰富的顾问,且该顾问对任何单一结果均无经济利益牵扯——这位顾问应多次经历过这一流程,完全为公司服务,并能协助管理层权衡收到的建议、协调各方关系,同时确保准备工作与机构投资者实际评估公司的标准保持一致:无论是路演期间、定价阶段,还是随后的几个季度。 这正是AUM旨在发挥的作用——我们旨在支持(而非取代)银行、律师和审计师。我们会根据投资者预期进行上市准备评估,构建公司故事并制作相关宣传材料,在静默期限制选择范围之前协助制定信息披露和沟通政策,并在公司上市后的第一年持续提供支持,帮助其赢得市场覆盖、建立信誉并提升流动性。
国际发行人占据先机
大多数非美国公司都符合“外国私人发行人”的资格——这一身份能显著减轻信息披露负担:采用F-1表格而非S-1表格进行申报,使用20-F表格提交年度报告,免于遵守美国代理规则和公平披露条例(Regulation FD),并可选择采用国际财务报告准则(IFRS)或美国通用会计准则(U.S. GAAP)。 规模较小的发行人还可以叠加“新兴成长型公司”待遇——包括保密申报、仅需提供两年的经审计财务报表(而非三年),以及在承担全部费用之前举行“试水”会议。
如果运用得当,这些特殊安排既能缩短时间周期,又能降低成本;如果运用不当,则会导致该公司披露的信息少于其在美国上市的同行,估值也会相应受限。请参阅完整分析:《外国私人发行人地位》。
常问问题
在美国进行首次公开募股(IPO)需要多长时间?如果开始时审计工作已经完成,从筹备会议到定价大约需要135至160天;但如果从零开始,现实情况通常需要9至18个月。通常情况下,延长交易时间的主要因素是美国公众公司会计监督委员会(PCAOB)的审计,而非美国证券交易委员会(SEC)的审查。
费用是多少?承销折扣取决于是否成功;而审计费、法律费、董事及高管责任险(D&O)费、上市费和申报费则与成功与否无关,即使交易流产,这些费用仍需支付。参见《美国IPO的实际成本是多少》。
什么是外国私人发行人?指符合所有权和管理权测试要求的非美国公司,该类公司使用F表进行申报,其信息披露频率比美国本土发行人更低。在美国上市的大多数亚洲和欧洲公司都采用这种方式。
投资者关系(IR)职能应在何时设立?应在首次提交S-1或F-1草案之前。注册期间的沟通受到监管;若在定价后才设立该职能,公司公开上市后的运营已然落后。
我们可以以保密方式探讨首次公开募股(IPO)吗?可以——早期成长型公司(EGCs)和大多数外国机构投资者(FPIs)可以在公开披露计划前,以保密方式提交注册声明草案,并与合格投资者会面以测试市场需求。
相关资源
计划在未来24个月内挂牌出售房产吗?关于是否做好准备的沟通,是整个过程中成本最低的一环。
咨询 AUM 顾问